扫描下载APP
其它方式登录
AI短剧已成为中国第一大算力消耗场景,占国内词元消耗总量的55%,远超软件开发和电商营销;其高成本源于多模态生成链式调用与大量“废片”消耗,驱动视频大模型公司(如可灵AI、MiniMax)收入爆发式增长,形成“模型公司稳赚算力费、平台收流量分账、制作方赌爆款”的利益分配格局。
李录在哥伦比亚商学院分享中指出,AI浪潮虽迅猛,但本质仍是工具而非‘人造神’;投资者须坚守价值投资六原则,以安全边际、能力圈和长期复利为锚,在市场狂热中保持理性,聚焦企业真实价值创造与全球购买力提升,警惕技术失控风险,强调人类参与、财务纪律与信任积累的不可替代性。
AI Agent兴起并未如年初预期依赖加密货币支付,而是优先采用现有银行卡网络;Crypto的核心价值转向隐私保护、金融自主权与智能代理交互体验;Hyperliquid等项目正在拓展新市场而非简单蚕食中心化交易所;未来Crypto将融入金融科技底层,'Crypto VC'分类或将消失。
谷歌17年老兵Josh Woodward分享Gemini及Google Labs的AI产品研发方法论,强调以用户真实反应(如眼睛发亮)为早期验证信号,坚持‘产品不好就不发’的原则,通过滚动规划、跨阶段实验和鼓励说真话的文化推动创新,同时警惕模型基准测试的过度炒作,聚焦解决真实问题。
2026年前三季度全球机器人和物理AI领域融资近480亿美元,创历史新高,资金集中流向头部企业及通用智能系统、训练数据、实际应用等关键环节;资本正加速构建覆盖研发、制造到落地的完整产业链,尤以机器人基础模型、真实场景训练和商业化部署为焦点。
文章探讨AI技术发展下人机交互范式的转变,指出当前AI手机因受限于GUI界面和本地算力,未能提振疲软的智能手机市场;而绕过传统手机形态、依托云端大模型的Personal Agent(如Instinct、Muse)正凭借自然语言交互、任务自动化和订阅制模式兴起,可能颠覆智能手机主导地位,重塑终端与商业模式。
AI基础设施企业回购增长已超过云服务商回购下降幅度,推动美股企业整体回购规模上升,高盛预计2027年美国企业回购将达1.7万亿美元;企业买盘结构正从云服务商向AI硬件及基础设施供应商转移,盈利兑现和投资者情绪改善是支撑标普500突破8000点的关键。
北京亦庄试点为AI虚拟人发放行政身份证件,将虚拟形象与运营公司强制绑定,赋予其商业数字演出准入资格,但不承认其法律人格;核心目标是明确责任主体,解决虚假宣传、知识产权等问责问题,同时引发对数据安全、隐私边界和监管过度的担忧。
文章探讨办公AI从辅助工具转向直接执行业务任务的趋势,分析其如何改变企业招聘逻辑、人力预算分配及软件商业模式;指出企业正提前基于AI预期暂缓招聘,但AI实际降本增效效果受限于稳定性、隐性成本与岗位复杂性,呼吁关注技术收益向员工福祉与长期人才培育的转化。
AI热潮推动顶尖高校应届博士薪酬飙升,英伟达、京东、字节等头部企业开出290万至800万年薪争夺AI算法、大模型、具身智能等方向人才,背后是百亿级AI投入与算力成本优化需求,人才竞争已成大厂战略核心。
孙宇晨与邵艾伦对谈提出面向年轻人的新型人生操作系统:以‘孙学’重构财富认知、‘薄肌’强化身体管理、‘黄毛思维’提升抗压执行,强调AI作为底层工具需以个人数据沉淀为基础,主张通过全球视野探查价值断点、延迟方向锁定、积累可迁移资产,并指出身体是AI时代最稀缺的碳基基础设施。
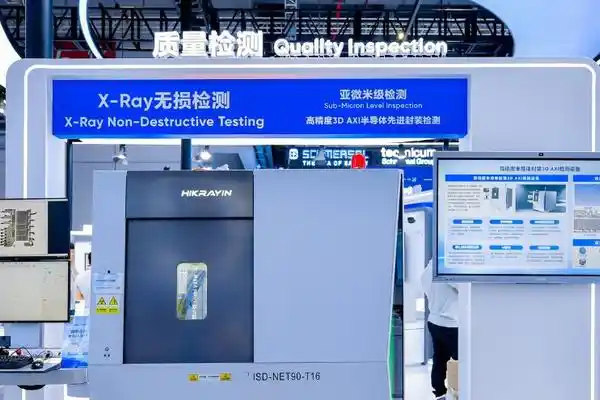
海康睿影通过AI与工业X射线检测深度融合,推动X-Ray从毫米级安检迈向亚微米级半导体3D检测,并在折叠屏铰链、食品残骨与脂肪率检测、汽车零部件等场景实现AI全检,显著降低不良率;其技术演进聚焦物理感知能力提升与AI算法迭代,正加速X-Ray由抽检走向产线标配,重塑工业质检格局。
文章分析美国AI产业在‘棉花糖’(金融化)时代下的资本开支特征与融资模式,指出当前AI企业固定资产占比高、呈现‘类地产’属性,资本开支主要依赖债务融资及私募信贷,资产证券化正成为新趋势;虽整体偿债能力稳健,但短期面临利率上升和流动性收紧带来的风险。
摩根士丹利研报指出,标普500等权重指数9月大跌5%,凸显市场广泛疲软,AI与半导体股虽受盈利上修支撑但估值偏高、集中度风险加剧;报告建议降低主题集中度,增配低波动股和财务稳健的价值股,并警示年末前可能面临转折。
壁仞科技上市不到一年已两轮配售,累计募资约172.61亿港元,居国产GPU公司首位;最新一轮拟募资40.2亿港元,主要用于新一代GPU(BR20X)的供应链锁定、量产准备及商业化落地,以在英伟达H200对标竞争中抢占生态先机;同期行业普遍股价回调,主因市场过热退潮、盈利未兑现及限售股解禁压力。